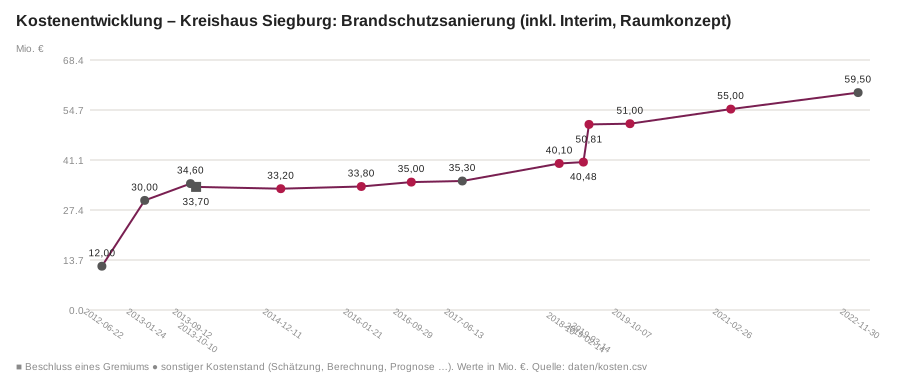
Aus 33,7 Mio. € wurden 59,5 Mio. €: +25.800.000 € mehr (+76,6 %). Die Fertigstellung liegt 74 Monate hinter der ersten Planung.
Kategorie
Verwaltung
Status
abgeschlossen
Gruppe
gleicher Umfang
Erste Zahl
33.700.000 € (Kostenrahmen)
Letzter Stand
59.500.000 € (Haushaltsansatz)
Mehrkosten
+76,6 % · +25.800.000 €
Terminverzug
74 Monate
Einordnung der Vergleichbarkeit: Basis Kostenrahmen 2013 und letzter Stand 2022 umfassen jeweils die Gesamtmaßnahme inkl. Interim; Sitzungssäle sind ausdrücklich nicht enthalten (eigenes Projekt).
Gegenstand
Sanierung im laufenden Betrieb: Brandabschnitte, Brandschutzklappen, Decken, Türen; dazu „Verbesserungen am Bestand“ (Leitungen, IT, Böden, Sanitär, Beleuchtung), 9 Bauabschnitte (B, M 1185/19 S. 1)
Bauherr / Rolle des Kreises
Rhein-Sieg-Kreis als Eigentümer und Bauherr; Kreishaus Siegburg, 44.256 m² BGF (B, M 0404/11 S. 2)
Erster Beschluss bzw. Basis
33.700.000 € Kostenrahmen, BauV 10.10.2013 „festgestellt“ (B, M 1185/19 S. 2)
Letzter Stand
59.500.000 € Haushaltsansatz, FA 30.11.2022 (B, HH 2023/24 S. 63)
Veränderung
+25.800.000 € / +76,6 %
davon Baupreisindex / über Index
Index-Faktor 1,616, Basis indexiert 54.452.105 €, davon Index 20.752.105 €, über Index 5.047.895 € (20 % der Steigerung)
Fertigstellung geplant → Ist/aktuell
2017-01 → 2023-03 (ist), Verzug 74 Monate
Status
baulich abgeschlossen, finanziell nicht abgerechnet; Ende 2025 noch 2.936 T€ Rückstellung für Schlussrechnungen (B, JA 2025 S. 76–77)
Achtung Vergleichbarkeit: Der Umfang ging laut eigener Einschätzung schon ab 2013 über den reinen Brandschutz hinaus (Bestandsverbesserungen); die Sanierung des Konferenz- und Veranstaltungsbereichs (Kreistagssaal, 5,6 Mio. €) ist als eigenes Projekt (eigener Steckbrief „Sanierung Konferenz- und Veranstaltungsbereich“) ausgegliedert und nicht in den 59,5 Mio. € enthalten (S).
Kostenentwicklung Kreishaus Brandschutzsanierung
Chronologie
Datum
Gremium/Vorlage
Inhalt
Betrag
Fundstelle
22.06.2012
BauV, M 0532/12
Grobkostenschätzung Gesamtmaßnahme
12,0 Mio. €
M 0532/12, S. 2
12.09.2013
BauV, M 0628/13
Kostenberechnung
34,6 Mio. €
M 0628/13, S. 1–2
10.10.2013
BauV, TOP 2.1/2.3
Kostenrahmen „festgestellt“, ohne Index/Risikozuschlag; Basis der Kostensteigerung
Baurevision BDO: „plausibel“, aber Kritik an Mengen, Terminplan, fehlendem Projektsteuerer
–
V 3412/19, S. 7–15
08.12.2021
RPA, Jahresprüfungsbericht 2020 AT
Gebäudewirtschaft arbeitet nicht mit der vorhandenen AVA-Software; Empfehlung „erneut“ wie 2016
–
JPB 2020 AT, S. 69–70
30.11.2022
FA, HH-Entwurf 2023/24
„per Saldo insgesamt rd. 59,5 Mio. €“ zur Verfügung gestellt
59,5 Mio. €
HH 2023/24, S. 63
13.03.2023
BauV TOP 2.1
Arbeiten in allen öffentlichen Bereichen fertiggestellt
–
DOK_107821, S. 6
Befunde
Punkt
Bewertung
Befund
Fundstelle
P1 Bedarf
–
(B) Anlass war die Brandschau 2008 mit Mängeln an Brandabschnitten und Feuerwiderstand; 2011 Brandschutzkonzept, im März 2012 von der Bauaufsicht Siegburg genehmigt. (S) Der bauordnungsrechtliche Bedarf ist nachvollziehbar belegt; Arbeitsplatz- oder Raumzahlen waren nicht Gegenstand des Projekts.
BauV 25.06.2010, M 0328/10; BauV 14.03.2019, M 1185/19
P2 Flächen
H
(B) GPA 2016 (HM 22-7): rd. ein Drittel der Arbeitsplätze steht leer, Desk-Sharing/Telearbeit könnten rd. 50 AP (500 m², pauschal 10 m²/AP) einsparen. (V) Verwaltung 2017: kurz- und mittelfristig „kein nennenswertes Potential“, erst nach Einführung eines DMS (>5 Jahre). (S) Alle Büroetagen wurden 2014–2022 saniert, ohne dass ein Raum- oder Desk-Sharing-Konzept in die Planung einging; ein Flächenstandard in m²/AP und eine Sharing-Quote sind nicht veröffentlicht.
PGA 10.05.2017 TOP 4.2 Anhang 2 (GPA-Handlungsmöglichkeit 22-7); BauV 19.04.2012, M 0500/12 (GPA 2011: Fläche je MA knapp über Landesminimum)
P2 Flächen
H
(B) Öffentlich: HH 2023/24 sieht jährlich 140.000 € für „elektrisch höhenverstellbare Schreibtische (Desk-Sharing)“ vor; Homeoffice-Anteil der Kreisverwaltung laut Beschäftigtenbefragung 17,9 %. (S) Einen verbindlichen Flächenstandard (m²/AP), eine Sharing-Quote oder eine Homeoffice-Regel als Vergleichsmaßstab für andere Projekte gibt es in den öffentlichen Unterlagen nicht.
Entwurf HH 2023/24 (FA 30.11.2022) HPL-Teil 0.22; KT 02.07.2026 TOP 7, V 4848/26 Anhang 2
P3 Gesamtplanung
H
(B) Für die Bauzeit wurden Sozialamt und Verkehrssicherung (ca. 70 Büros, ca. 140 Mitarbeiter) nach Sankt Augustin ausgelagert (Auslagerfläche rd. 3.300 m²). (V) GPA-Empfehlung, Außenstellen zusammenzulegen: im Kreishaus keine freien Kapazitäten. (S) Konferenzbereich, Aufzüge, Ansaugbauwerk, Tiefgarage/Vorplatz und Parkhaus wurden als Folgemaßnahmen getrennt geführt; eine Gesamtplanung für Kreishaus und Außenstellen mit Gesamtkosten liegt nicht vor.
M 1185/19; M 0628/13; PGA 10.05.2017 Anhang 2; BauV 15.04.2021 Anlage 1
P4 Variantenvergleich
H
(B) Verglichen wurde nur Eigenplanung gegen externe Planer (ca. 1,7 Mio. € Honorar gegenüber rd. 630 T€ Personalkosten jährlich). (B) Restnutzungsdauer Kreishaus Ende 2020 nur 18 Jahre; nach der Sanierung um 18 Jahre verlängert. (S) Einen Wirtschaftlichkeitsvergleich nach § 13 KomHVO (Sanierung im laufenden Betrieb, Teil-/Neubau, Anmietung) vor dem 33,7-Mio.-Beschluss habe ich nicht gefunden; Niederschriften BauV/Arbeitskreis 2012/13 lagen nicht vor.
KA 16.04.2012, M 0494/12; gpaNRW 2022 (RPA 13.11.2023); JA 2024 Rödl (RPA 02.09.2025)
P5 Kostenermittlung
M
(B) Grobkostenschätzung 12 Mio. (06/2012) → Kostenberechnung 34,6 Mio. (09/2013); Kostenrahmen 33,7 Mio. = Berechnung abzüglich Einsparpotential, ohne Risikozuschlag und ohne Indexierung. (V) Preissteigerungen seien „nicht seriös zu ermitteln“ gewesen. (B) BDO 2019: Risikopuffer soll 10 % nicht unterschreiten, im Bestand höher; Preissteigerungen von Beginn an ansetzen; Ausschreibungsmengen „unzureichend ermittelt“.
M 0532/12; M 0628/13; M 1185/19; Baurevision BDO, V 3412/19 (Kap. 3.1, 3.3.6)
P6 Beschlussgestaltung
H
(B) Der Kostenrahmen 33,7 Mio. wurde laut Verwaltung vom BauV „festgestellt“, als TOP „Bericht … Arbeitskreis“ mit mündlichem Bericht; einen Beschluss von KA/KT über die Gesamtkosten gibt es nicht. (B) Finanzierung überwiegend über Instandhaltungsrückstellungen (13,9 Mio.) statt über Veranschlagung; Mehrkosten 2019 nur über Änderung der Haushaltssatzung (B.-Nr. 485/19), 2020 weitere Rückstellung 3,6 Mio. im Jahresabschluss.
BauV 10.10.2013 TOP 2.1; M 1185/19; KT 11.12.2014 Anl. 10; KT 28.03.2019 TOP 10; KT 01.12.2020 TOP 24.1 Anl. 61
P7 Informationsqualität
H
(B) Gesamtkosten wurden mit wechselnder Abgrenzung genannt (33,2 Mio. „per saldo“ 2014; 35,0 Mio. „per Saldo“ im HH 2017/18; 35,3 Mio. „Gesamtmittel“ im KA 2017). (S) Die in M 1185/19 genannte Prognose „vom 14.10.2018“ fällt auf keinen Sitzungstag. (B) Nach 2019 keine schriftliche öffentliche Kostenprognose mehr; der Anstieg 50,81 → 55 → 59,5 Mio. ist nur aus Anfragebeantwortung und Haushaltsvorbericht erkennbar; die Kostenverfolgung wurde nur im nichtöffentlichen Teil vorgelegt.
KT 11.12.2014 Anl. 10; HH 2017/18; KA 03.07.2017; M 1185/19; BauV 15.04.2021 Anl. 1; HH 2023/24
P8 Kostenentwicklung
M
(B) Kostenrahmen 33,7 Mio. (10/2013) → Prognose 50,81 Mio. (03/2019) → 59,5 Mio. (11/2022), ohne Sanierung des Konferenzbereichs (5,6 Mio.). (V) Ursachen: Asbestfund 2017, Bauzeit, Insolvenzen, Mehrmassen, Honorare, Nutzeränderungen. (B) BDO: Mengen unzureichend ermittelt, Planungsanpassungen durch geänderte Nutzeranforderungen, Hinweise auf Planerfehler. Asbest und Insolvenzen sind teils extern. (S) Der Umfang wuchs schon 2013 über den Brandschutz hinaus (Leitungen, IT, Böden, Sanitär, Beleuchtung).
M 1185/19; BDO V 3412/19; HH 2023/24
P9 Termine
M
(B) Geplant Sommer 2014 bis Ende Januar 2017, tatsächlich Juli 2014 bis März 2023; Schlussrechnungen noch Ende 2025 offen. (B) BDO: Schon im Januar 2015 meldete der Architekt 93 Wochen Verzug wegen zu knapper Zeitansätze; es stelle sich „die Frage nach der Qualität der ursprünglichen Planung“. (V) Außerdem Insolvenz Imtech, Trockenbau-Kündigung, Asbest.
M 1185/19; BDO V 3412/19; BauV 13.03.2023
P10 Vergabe/Nachträge
M
(B) Einzelvergabe nach Gewerken, 2014 17 europaweite Verfahren. RPA 2017: Soll-Ist-Vergleich der Mengen „nicht möglich“, Mengen nicht nach Bauabschnitten ausgeschrieben; Firmen reichten Nachträge nur beim Bauleitungsbüro ein, der Gebäudewirtschaft unbekannt; nicht angemeldete Nachunternehmer. RPA 2018: Beanstandung eines Nachtrags von 2014 „nicht zeitnah umgesetzt, wodurch … ein wirtschaftlicher Schaden entstanden ist“; Nachtrag mündlich beauftragt; Ausschreibung ergab 56,2 % unter Kostenberechnung.
RPA 15.11.2017, Jahresprüfbericht 2016 AT; RPA 19.11.2018, Bericht AT 2017
P10 Vergabe/Nachträge
H
(B) Nachträge prägen die Vergabestatistik (2017: 130, 2018: 174, 2020: 300 Nachaufträge, u. a. Brandschutzsanierung und BK Hennef). RPA empfiehlt 2021 erneut AVA-Software mit Controlling. BDO: Weiterberechnung an Dritte „unzureichend“ beachtet. Terrazzo Treppenhaus A: Klage, Firma insolvent.
RPA 2018 AT; RPA 2021 AT (Jahresprüfbericht 2020); BDO V 3412/19 Kap. 3.3.3; BauV 31.01.2023
P11 Dritte/Eigentum
–
(B) Kreiseigenes Gebäude; das Interim in Sankt Augustin war angemietet (Mehrkosten Anmietung 1,06 Mio. durch Bauzeitverlängerung). Kein Eigentum Dritter, keine Mitnutzung fremder Infrastruktur.
M 1185/19
P12 Fördermittel
–
(B) Fördermittel spielten kaum eine Rolle: „verrechnete Landesförderung“ 0,5 Mio.; Zuwendung für die Beleuchtung 553 T€ (bis 2020 als Anzahlung geführt). Keine Rückforderung gefunden.
HH 2023/24; BDO JA 2020
P13 Abschluss/Betrieb
M
(B) Baulich im März 2023 fertig; die Rückstellung für ausstehende Schlussrechnungen betrug Ende 2025 noch 2.936 T€; investive Ermächtigungen werden 2025→2026 „insbesondere für Schlussabrechnungen“ übertragen. (S) Eine Kostenfeststellung liegt drei Jahre nach Fertigstellung nicht vor und wurde dem Kreistag nicht berichtet.
JA 2025 (Entwurf); FA 25.06.2026, M 1961/26 Anhang 1; BauV 13.03.2023
P14 Organisation
M
(V) 2012 lehnte die Verwaltung einen externen Projektsteuerer ab (negative Erfahrung); Projektleitung beim Architekturbüro. (B) BDO: dieser Auffassung „muss grundsätzlich widersprochen werden“; Kostenverfolgung in getrennten Excel-Listen. (B) Parallel lief das CRBK Hennef. gpaNRW 2022: keine Dienstanweisung für ein Bauinvestitionscontrolling. (V) Ab 2019 Projektsteuerer für künftige Großprojekte angekündigt.
KA 16.04.2012, M 0494/12; BDO V 3412/19 Kap. 3.3.1-3.3.2; gpaNRW 2022; BauV 05.12.2019
P14 Organisation
M
(B) Das RPA riet schon im Jahresprüfbericht 2016 zur Brandschutzsanierung, die Excel-Listen der Kostenverfolgung durch ein AVA-Programm zu ersetzen; dies werde ‘dringend angeraten’. Im Jahresprüfungsbericht 2020 stellte es fest, dass ‘die Gebäudewirtschaft nicht mit der im Haus vorhandenen AVA-Software arbeitet’, Rechnungs- und Nachtragsprüfung sowie Kostenverfolgung liefen weiter über Excel, und empfahl ‘erneut …, wie bereits im Jahresprüfungsbericht 2016 zur Brandschutzsanierung Kreishaus’, eine AVA-Software mit Controlling-Funktion. (S) Die Empfehlung blieb mindestens vier Jahre ohne Umsetzung.
RPA 15.11.2017, Jahresprüfbericht 2016 AT; RPA 08.12.2021 TOP 2.2, Jahresprüfungsbericht 2020 AT
Sicht der Verwaltung (V)
Die Preisentwicklung über die Bauzeit sei 2013 „nicht seriös zu ermitteln“ gewesen, daher keine Indexierung (M 1185/19 S. 2).
Hauptursachen: Asbestfund Ende 2017 mit Ausbau aller Trockenbauwände und -decken im Schwarzbereich, Insolvenz Imtech, Kündigung des Trockenbauers, Bauzeitverlängerung, Honoraransprüche der Planer, veränderte Nutzeranforderungen (z. B. Verbindungstüren im Ausländeramt, Klimatisierung von Wartebereichen) (M 1185/19 S. 2–5).
Das Kreishaus blieb während der ganzen Bauzeit in Betrieb (ebd. S. 3).
Eigenes Personal statt externer Planer sei nicht zu gewinnen gewesen und nur bei weniger als 3 Jahren Laufzeit günstiger (M 0494/12).
BDO bestätigt: Die Kostendarstellung der Verwaltung sei „plausibel“ (BDO S. 10, 15). Das betrifft die Herleitung der Mehrkosten, nicht die Qualität der Anfangsplanung.
Im KT 28.03.2019 hielt eine Fraktion die Sonderprüfung für unnötig. Genannte Ursachen: Baupreise 2015–2018 +11,1 %, Pflicht zur Einzelvergabe, Firmenknappheit (KT-Niederschrift S. 18–19). Das ist die Sicht einer Fraktion, nicht der Verwaltung.