Projekte › Georg-Kerschensteiner-Berufskolleg Troisdorf-Sieglar: Generalsanierung, seit 2025 Neubau (mit Interim und Grunderwerb)
Umfang geändert
Georg-Kerschensteiner-Berufskolleg Troisdorf-Sieglar: Generalsanierung, seit 2025 Neubau (mit Interim und Grunderwerb)
Schule · Status geplant · Stand 28.09.2026 · Fassung V06
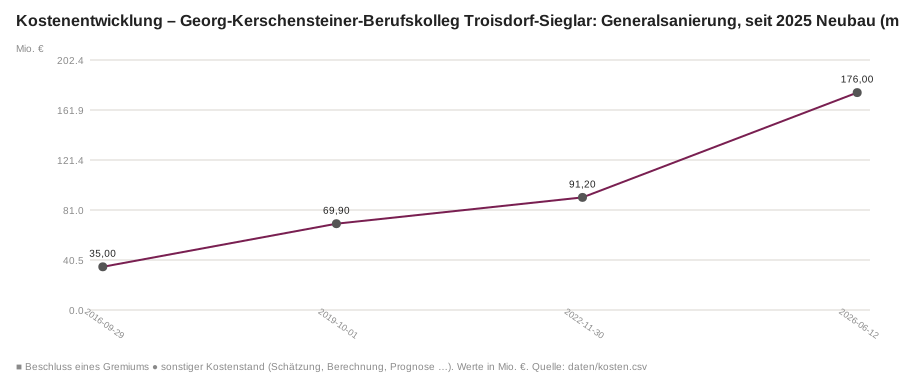
Kostenschätzung 2026statt 35,0 Mio. € (2016)jetzt 176,0 Mio. €+403 %Preisstand offengrobe Schätzung, Preisstand und Umfang nicht erläutert
Aus 35,0 Mio. € wurden 176,0 Mio. €: das 5-Fache (+402,9 %). Der Umfang wurde nach der ersten Zahl erweitert oder ausgetauscht. Die 176 Mio. € sind laut Kreiskämmerin eine „grobe Kostenschätzung der Gesamtmaßnahme“ vor jeder Planung. Auf welchen Preisstand sie sich bezieht und ob Interim, Grunderwerb und Preissteigerungen bis zur Fertigstellung enthalten sind, ist öffentlich nicht erläutert. Die Steigerung ist deshalb nur eingeschränkt mit der Zahl von 2016 vergleichbar. Die Fertigstellung liegt 204 Monate hinter der ersten Planung.
Kategorie
Schule
Status
geplant
Gruppe
Umfang geändert
Erste Zahl
35.000.000 € (Haushaltsansatz)
Letzter Stand
176.000.000 € (Kostenschätzung)
Mehrkosten
+402,9 % · +141.000.000 €
Terminverzug
204 Monate
Einordnung der Vergleichbarkeit: Basis Sanierung (2016), letzter Stand Neubau (2026, grobe Schätzung vor jeder Planung
Bauherr / Rolle des Kreises
Rhein-Sieg-Kreis (Schulträger), Troisdorf-Sieglar, Schulgrundstück am Rotter See
Erster Beschluss bzw. Basis
35.000.000 € Haushaltsansatz, KT 29.09.2016 TOP 10, HH-Entwurf 2017/18 (kein Gremienbeschluss über einen Gesamtbetrag; alle Zeilen beschluss=nein) (B, HH17 S. 632)
Letzter Stand
176.000.000 € „grobe Kostenschätzung der Gesamtmaßnahme“, FA 25.06.2026, V 4840/26 Anhang 1 (B, MLISTE S. 1)
Veränderung
+141.000.000 € / +402,9 %
davon Baupreisindex / über Index
Index-Faktor 1,779, Basis indexiert 62.275.561 €, davon Index 27.275.561 €, über Index 113.724.439 € (81 % der Steigerung)
Fertigstellung geplant → Ist/aktuell
2015 → 2032 (geplant), Verzug 204 Monate
Status
geplant: Generalplaner LP 1–3 wird europaweit ausgeschrieben; Vergabe der Realisierung voraussichtlich 2029; Bestand nur bis Ende 2033 nutzbar
Kostenentwicklung Berufskolleg Troisdorf
Chronologie
Datum
Gremium/Vorlage
Inhalt
Betrag
Fundstelle
29.09.2016
KT TOP 10, HH-Entwurf 2017/18
„planmäßige investive Gesamtkosten nach derzeitigem Stand ca. 35 Mio. €“, Umsetzung 2020–2023 vorgesehen
35 Mio. €
HH17, S. 632
01.10.2019
KA/KT, Anlage 7a
Kosten „etwa wie CRBK [69,9 Mio. €] zzgl. Inflationsausgleich“
ca. 69,9 Mio. € (indirekt)
KA19, S. 1, 6
30.11.2022
FA, HH-Entwurf 2023/24
„Derzeit keine Komplettsanierung vorgesehen“, Neubau wird geprüft; Grunderwerb+Bau+Einrichtung; zzgl. 10 Mio. € konsumtives Interim
91,2 Mio. € + 10 Mio. €
HH23, S. 698–699
2023
Brandschutz Werkhalle (JPB 2024 AT)
Kostenschätzung 202.657 € → Ergebnis 314.252,15 €; RPA: Ausgaben dienen im schlechtesten Fall nur dem Betrieb bis zum Abriss
314.252 €
JPB24, S. 90, 94
02.06./17.06./25.06.2026
ASUB/FA, V 4858/26
WU (DKC) empfiehlt ÖPP, Verwaltung hält WU für nicht belastbar; Beschluss: Vergabe Generalplaner LP 1–3, HH 2027–2031 Baukosten
Kämmerin: 176 Mio. € sei „die derzeit vorliegende grobe Kostenschätzung“; KTM Käding: Vorlage mache erst am Ende klar, worüber beschlossen werde
–
FANS26, S. 8
Befunde
Punkt
Bewertung
Befund
Fundstelle
P1 Bedarf
H
(B) Eine externe Bedarfsplanung mit Raum- und Funktionsprogramm wurde 2024 erstellt, aber nur der Lenkungsgruppe vorgestellt; die angekündigte öffentliche Vorstellung im ASUB am 12.02.2025 entfiel (‘da kein Beratungsbedarf besteht’), beraten wurde nur nichtöffentlich am 15.05.2025. (B) Die Schülerzahl sank von 2.647 (2019/20) auf 2.041 (2025/26); eine Schülerzahlprognose als Grundlage der Neubaugröße liegt nicht vor. (V) Hohe Vollzeitquote und wachsender Bereich Sozialwesen führten zu hoher Raumauslastung.
ASUB 18.06.2024 TOP 3.1, O 1719/24; Absage ASUB 12.02.2025; ASUB 26.11.2024 TOP 4.1, O 1758/24 Anlage 2; ASUB 23.02.2026 TOP 4.5, O 1818/26
P2 Flächen
?
(B) Flächenansätze (BGF/NF je Schüler, Klassen- und Fachraumzahl) des Neubaus sind in keiner öffentlichen Unterlage genannt; es fehlen Raum- und Funktionsprogramm, Machbarkeitsstudie und die nichtöffentlich beratene Vorlage BauV/ASUB 15.05.2025. (B) Das GKB plant Distanzunterricht in der Fachschule für Technik; ob Distanz- und Blockunterricht im Raumprogramm berücksichtigt sind, ist offen.
ASUB 18.06.2024 TOP 3.1, O 1719/24; BauV/ASUB 15.05.2025 TOP N 2 (Einladung)
P3 Gesamtplanung
H
(B) Für die Berufskollegs gibt es nur jährliche Statusberichte ohne Prognose, keine Schulentwicklungs- oder Standortgesamtplanung, die Größe und Standort des Neubaus ableitet. (B) Wechselwirkungen (Stellplatz- und Verkehrsfragen mit der Stadt Troisdorf, Bauleitplanung, Auslagerungsflächen) sind 2026 noch ungeklärt.
ASUB 23.02.2026 TOP 4.5, O 1818/26; V 4858/26
P4 Variantenvergleich
H
(B) Der Vergleich Sanierung gegen Neubau (Machbarkeitsstudie, Ermächtigung 428.723 €) wurde nur im nichtöffentlichen Teil am 15.05.2025 beraten; sein Inhalt ist öffentlich nicht bekannt. (B) Der Beschaffungsvariantenvergleich (DKC) empfahl ÖPP; Verwaltung und strategische Projektanalyse halten ihn für nicht belastbar; Miet- und Leasingmodelle wurden ‘aus wirtschaftlichen Gründen’ ohne dargestellte Rechnung ausgeschlossen (V). (S) Ein erneuter Vergleich nach LP 3 ist beschlossen; ob ein Vergleich nach § 13 Abs. 1 KomHVO für die Grundsatzentscheidung Neubau vorlag, ist offen.
FA 26.06.2025, M 1907/25 Anhang 1; ASUB 17.06.2026 TOP 5 / FA 25.06.2026 TOP 3, V 4858/26
P5 Kostenermittlung
ü
(B) Alle Gesamtbeträge (ca. 35 Mio. € 2016, 91,2 Mio. € 2022, 176 Mio. € 2026) sind Analogschätzungen bzw. eine ‘grobe Kostenschätzung’ vor LP 1; eine Kostenberechnung soll erst nach LP 3 vorliegen. Risikozuschlag, Indexierung und Ansatz für Unvorhergesehenes werden nicht ausgewiesen. (S) In dieser Phase üblich; ein Kostenbeschluss auf dieser Basis wurde bisher nicht gefasst.
HH 2017/18; HH 2023/24; FA 25.06.2026 TOP 3; V 4858/26
P5 Kostenermittlung
H
(B) Der HH-Entwurf 2023/24 veranschlagte eine VE von 30 Mio. € ‘zur rechtzeitigen Vergabe von Planungsleistungen und ersten Bauleistungen’, obwohl ‘keine konkrete Entwurfsplanung’ vorlag; HH 2025/26: ‘Die Veranschlagung basiert daher auf einer Kostenschätzung’. (S) § 13 Abs. 2 KomHVO NRW verlangt für die Veranschlagung von Bauausgaben grundsätzlich Kostenberechnungen; Vereinbarkeit ist bei der Verwaltung zu erfragen.
HH-Entwurf 2023/24 (FA 30.11.2022) und 2025/26 (FA 02.10.2024), Projekt 5.220015
P6 Beschlussgestaltung
H
(B) Die Grundsatzentscheidung Neubau statt Sanierung fiel als Prüfauftrag in einer gemeinsamen nichtöffentlichen Sitzung von BauV und ASUB (15.05.2025); die Vergabe des Generalplaners LP 1-3 beschlossen ASUB und FA (‘Entscheidung’). (B) Der Kreistag hat keinen Grundsatz- oder Kostenbeschluss gefasst; er befasste sich nur über Haushalt und Fördermittelliste (176 Mio. €, B.-Nr. 121/26) mit dem Projekt. (S) Für ein Vorhaben dieser Größe fehlt bislang ein Kreistagsbeschluss mit Kostenrahmen und Rückholvorbehalt.
BauV/ASUB 15.05.2025 TOP N 2; ASUB 17.06.2026 B.-Nr. 5/26; FA 25.06.2026 B.-Nr. 9/26; KT 02.07.2026 B.-Nr. 121/26
P7 Informationsqualität
M
(B) Die Beschlussvorlage V 4858/26 zum Neubau nennt keine Gesamtkosten, nur 25,4 Mio. € Haushaltsmittel 2027-2031; die Gesamtschätzung von 176 Mio. € steht nur in der Maßnahmenliste einer anderen Vorlage (V 4840/26). Im FA musste KTM Lenzen nach dem Unterschied fragen, KTM Dr. Käding bemängelte, erst am Ende der Vorlage werde klar, worüber beschlossen werde.
V 4858/26; V 4840/26 Anhang 1; FA 25.06.2026 TOP 3 (Niederschrift)
P7 Informationsqualität
H
(B) Die für den ASUB am 12.02.2025 angekündigte Vorstellung der Machbarkeitsstudie entfiel mit der Begründung ‘da kein Beratungsbedarf besteht’. (B) Die Schülerzahl 2024/25 steht in zwei Fassungen: 2.124 (Anlage 2024) und 2.158 (Anlage 2026).
ASUB 26.11.2024 O 1747/24; Absage ASUB 12.02.2025; O 1758/24 Anlage 2; O 1818/26 Anlage 01
P8 Kostenentwicklung
H
(B) Die Gesamtkostenangaben stiegen von ca. 35 Mio. € (2016, Komplettsanierung) über ‘etwa wie CRBK [69,9 Mio. €] zzgl. Inflationsausgleich’ (2019) und 91,2 Mio. € investiv plus 10 Mio. € Interim (2022) auf 176 Mio. € (2026, Neubau). Der Umfang wechselte (Sanierung/Neubau, Interim, Grunderwerb, Einrichtung); eine Begründung für den Anstieg 2022-2026 ist nicht dokumentiert. (S) Baupreisindex und Umfangswechsel erklären einen Teil; ohne Kostenberechnung ist eine Zuordnung zu Steuerungsfehlern nicht möglich.
HH 2017/18; KA 07.10.2019 Anlage 7a; HH 2023/24; V 4840/26 Anhang 1
P8 Kostenentwicklung
H
(B) Die Verschiebung erzeugt Überbrückungskosten im Bestand: apl. 3,1 Mio. € Instandhaltungsrückstellung 2023, Rückstellung Brandschutz Hauptgebäude 3.497 T€ (2023) und 3.911 T€ (2024), WLAN-VE 1,2 Mio. €; die Bauaufsicht erwartete die Umsetzung des Brandschutzkonzepts bis 2026. (V) Externer Projektsteuerer mit geschätzten Zusatzkosten von mindestens 5 Mio. €.
FA 20.06.2024 M 1771/24 Anlage 2; Jahresabschlüsse 2023 und 2024 (Rödl); KA 07.10.2019 Anlage 7a; BauV 05.12.2019
P8 Kostenentwicklung
H
(B) Beispiel für Überbrückungskosten im Bestand: Die Brandschutzsanierung der Werkhalle (2023, konsumtiv, PSP 4.13130.790.007) stieg von der Kostenschätzung vom 23.03.2022 (202.657,00 € brutto) über sechs Kostenberechnungen auf 355.763,59 € (10.07.2023); abgerechnet wurden 314.252,15 € bei einem Budget von 462.400 €. Nachträge u. a. Elektro 25.114,26 € auf einen Auftrag von 29.554,51 €, Abbruch 13.445,06 € auf 3.434,94 €; das RPA bewertete sie als ‘berechtigt und preislich angemessen’. (B) RPA: Zur Wirtschaftlichkeit sei keine Aussage möglich, weil über Neubau oder Generalsanierung nicht entschieden sei; ‘Im schlechtesten Fall dienen die aufgewendeten Ausgaben nur zur Aufrechterhaltung des Schulbetriebs in der Werkhalle für den Zeitraum bis zum Abriss und Neubau’.
RPA 02.09.2025 TOP 2.2, Jahresprüfungsbericht 2024 AT (Berufskolleg Troisdorf – Brandschutzsanierung Werkhalle)
P9 Termine
M
(B) Die Komplettsanierung war ‘ursprünglich bereits ab 2010’ bzw. für 2012-2015 vorgesehen und wurde auf 2014-2017, 2016-2018 und 2020-2023 verschoben; 2024 hieß es ‘nicht vor dem Jahr 2032 absehbar’, 2026 ist die Vergabe für 2029 vorgesehen, der Bestand nur bis Ende 2033 nutzbar. (V) Gründe: fehlende Kapazitäten der Gebäudewirtschaft (CRBK Hennef, Brandschutzsanierung Kreishaus), ‘Maßnahmentausch’ 2012. (B) Die Maßnahme wurde ‘bereits mehrfach veranschlagt’ und nicht umgesetzt.
BauV 26.01.2012 M 0480/12; BauV 30.04.2014 M 0719/14; HH 2017/18; FA 20.06.2024 M 1771/24; HH 2025/26; V 4858/26
P9 Termine
H
(B) Die Maßnahmenliste weist den Neubau als ‘ergebniswirksam ab’ 2038 aus, der Bestand ist nach Angabe der Verwaltung nur bis Ende 2033 nutzbar. (S) Wenn 2038 die Inbetriebnahme meint, entsteht eine Lücke bis zu fünf Jahren oder ein weiterer Interimsbedarf; zu klären.
V 4840/26 Anhang 1; V 4858/26
P10 Vergabe/Nachträge
?
(B) Eine Bauvergabe gibt es noch nicht; über die Beschaffungsvariante (Einzelvergabe, GP/GU, TU, ÖPP) soll 2029 entschieden werden. Die Wirtschaftlichkeitsuntersuchung DKC (Anhang 1) und die strategische Projektanalyse (Anhang 2) sind nicht veröffentlicht.
ASUB 17.06.2026 TOP 5 / FA 25.06.2026 TOP 3, V 4858/26
P11 Dritte/Eigentum
H
(B) Bauleitplanerische Fragen zum ‘bereits erworbenen Grundstück neben dem Berufskolleg’ sowie die ‘quartiersübergreifende Stellplatz- und Verkehrsthematik’ sind mit der Stadt Troisdorf 2026 noch zu klären; Flächen für Auslagerung und Baulogistik fehlen noch (Ankauf oder Pacht).
V 4858/26
P12 Fördermittel
H
(B) Dem Projekt sind 42.762.505,38 € aus dem NRW-Infrastrukturgesetz zugeordnet (KT 02.07.2026, B.-Nr. 121/26), dafür wurden 11,26 Mio. € aus dem Bereich Sanierung/Klimaschutz umgewidmet, weil der Neubau förderrechtlich keine energetische Sanierung ist. Bedingungen: Beginn nach dem 01.01.2025, ein Drittel der Mittel bis Ende 2029 gebunden, Abschluss bis 2042. (S) Bei Vergabe 2029 und ‘ergebniswirksam ab 2038’ sind die Förderfristen ein Zeitfaktor; 2022 waren noch 0 € Fördermittel angesetzt.
FA 25.06.2026 TOP 5, V 4840/26; KT 02.07.2026 TOP 11, B.-Nr. 121/26; HH 2023/24
P13 Abschluss/Betrieb
–
(B) Projekt nicht gebaut, Abschluss und Betrieb noch nicht prüfbar. Folgekosten wurden 2022 mit 4,818 Mio. € jährlich angegeben, im HH 2025/26 ‘derzeit noch nicht möglich’.
HH 2023/24 und 2025/26, Projekt 5.220015
P14 Organisation
M
(B) Die Verwaltung begründete die Verschiebungen 2012, 2014 und 2019 mit fehlenden Kapazitäten der Gebäudewirtschaft wegen CRBK Hennef und Brandschutzsanierung Kreishaus und erklärte 2019, die beschlossenen Projekte könnten mit dem vorhandenen Personal ‘nicht wie im Haushaltsplan vorgesehen durchgeführt werden’; der Kreistag erweiterte den Stellenplan um 14 Stellen (B.-Nr. 512/19). (B) Auch 2026 wird die GU/TU-Prüfung mit der ‘Optimierung der personellen, zeitlichen und finanziellen Ressourcen’ begründet.
BauV 26.01.2012 M 0480/12; BauV 30.04.2014 M 0719/14; KA 07.10.2019 TOP 6 / KT 08.10.2019 TOP 5, B.-Nr. 512/19; V 4858/26
Sicht der Verwaltung (V)
Verschiebungen seit 2012 seien Folge fehlender Kapazitäten der Gebäudewirtschaft, gebunden durch CRBK Hennef und Brandschutzsanierung Kreishaus; 2012 wurde die Sanierung bewusst zugunsten CRBK getauscht (M0480 S. 2; M0719 S. 1; KA19 S. 5–7).
Kostenangaben vor Planung seien nur „erste Anhaltspunkte“ bzw. „lediglich geschätzt“; valide Kosten gebe es erst mit der Kostenberechnung eines Generalplaners (KA19 S. 6; HH23 S. 698; HH25 S. 706; FANS26 S. 8).
Der Neubau am Standort sei nötig, weil der Bestand „in technischer, brandschutztechnischer, energetischer und schulfachlicher Hinsicht“ nicht mehr genüge (O1818 S. 6).
Die Wirtschaftlichkeitsuntersuchung (DKC) berücksichtige Projektstand, Interimsflächen, Baulogistik, Raumbuch und die Leistungsfähigkeit des eigenen Gebäudemanagements nicht; Risikozuschläge privater Anbieter seien nicht ausreichend eingepreist. Deshalb erst LP 1–3, dann erneuter Vergleich (V4858 S. 4–6).
Miet- und Leasingmodelle seien wegen Fördermitteln, Zwischenfinanzierung und dauerhafter Einflussmöglichkeit verzichtbar (V4858 S. 3).
Die Brandschutzmaßnahmen im Bestand seien zur Aufrechterhaltung eines sicheren Schulbetriebs notwendig und ermöglichten die Nutzung bis Ende 2033 (O1818 S. 6; V4858 S. 2).
Verspätete Zahlungen bei der Werkhalle seien Folge gewissenhafter Rechnungsprüfung; dem Kreis sei kein Schaden entstanden (JPB24 S. 88–89).